
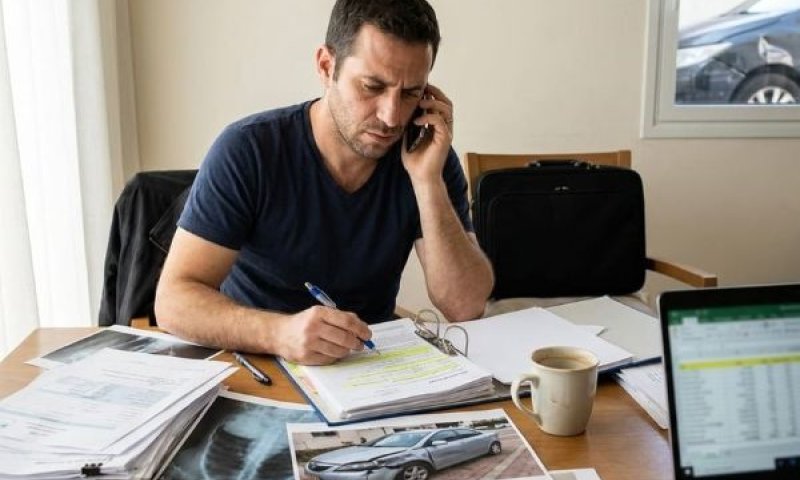
לאחר תאונת דרכים, רבים מגלים שההתמודדות עם חברות הביטוח מורכבת לא פחות מההתמודדות עם הפגיעה עצמה. טפסים, דוחות רפואיים, מכתבים רשמיים ושיחות עם נציגים יוצרים מציאות ביורוקרטית אינטנסיבית, דווקא בתקופה שבה נדרש שקט נפשי והתמקדות בהחלמה. הבנת הכללים, הזכויות והחובות מול חברת הביטוח כבר מהשלב הראשון עשויה להשפיע באופן ישיר על גובה הפיצוי ועל משך הזמן עד לקבלתו.
מערכת הביטוח פועלת לפי נהלים ברורים, אך לא תמיד שקופים למבוטחים. מי שמגיע לא מוכן, עלול לפספס מסמכים חשובים, להחמיץ מועדים קריטיים, או למסור מידע באופן שיפגע בגרסתו. מנגד, מי שמנהל את ההליך בצורה מסודרת, מתעד כל שלב ופועל לפי סדר פעולות נכון, מגדיל משמעותית את הסיכוי להתמודדות יעילה עם הביורוקרטיה ולמימוש מלוא הזכויות המגיעות לו על-פי דין.
השלבים הראשונים לאחר התאונה: תיעוד, דיווח ורפואה
הבסיס להתמודדות מוצלחת מול חברת הביטוח מתחיל כבר בזירת התאונה. גם כאשר מדובר באירוע שנראה בתחילה קל יחסית, חשוב מאוד לתעד: צילום מקום התאונה, כלי הרכב המעורבים, סימני בלימה, רמזורים ותמרורים, וכן פרטי עדים. תיעוד זה עשוי להפוך בהמשך לראיה מרכזית בשלב בירור האחריות והיקף הנזק.
לאחר מכן, יש לוודא קבלת טיפול רפואי בהקדם האפשרי, גם אם הפגיעה נראית שולית. פנייה למיון, לקופת חולים או למרפאה, וקבלת סיכום רפואי מפורט, יוצרים רצף תיעודי רפואי שמוכיח קשר סיבתי בין התאונה לבין הנזק הגופני. הימנעות מפנייה מיידית עלולה לאפשר לחברת הביטוח לטעון שהפגיעה אינה קשורה לתאונה או שמדובר במצב קודם.
במקביל, יש לדווח על התאונה לגורמים הרלוונטיים: למשטרה במקרים המתאימים, לחברת הביטוח של הרכב ולמעסיק במקרה של תאונת עבודה. הדיווח צריך להיות מדויק, עקבי ולא דרמטי או מגזים. כל סתירה בין הגרסאות במוקדי הדיווח השונים עלולה לשמש בהמשך נגד המבוטח בעת בירור האחריות או בעת בחינת גובה הפיצוי.
ניהול תקשורת נכונה מול חברת הביטוח
מרגע הדיווח הראשוני, מתחיל שלב ההתכתבות והשיחות מול נציגי חברת הביטוח. בשלב זה חשוב להבין כי כל מידע שנמסר, בעל פה או בכתב, עשוי להיות מתועד ולהשפיע על ההחלטה הסופית. לכן, רצוי לרכז את עיקר התקשורת בכתב, לשמור כל מכתב, דוא"ל או הודעת טקסט, ולתעד גם שיחות טלפון - כולל תאריך, שעה ושם הנציג.
חברות הביטוח נוהגות להעביר למבוטחים טפסים למילוי, הצהרות בריאות, ויתור על סודיות רפואית ומסמכים נוספים. יש לקרוא בקפידה כל מסמך לפני החתימה, להבין מהו המידע הנמסר ומהן ההשלכות האפשריות שלו. מילוי לא מדויק, או חתימה על מסמך מבלי לעמוד על משמעותו, עלולים להקשות על קבלת פיצוי מלא בהמשך הדרך. בשלב זה, רבים בוחרים לפנות לעורך דין תאונות דרכים על-מנת שילווה את ההליך, יבחן את המסמכים המוצעים לחתימה, ויוודא שהתקשורת מול חברת הביטוח מנוהלת באופן שמגן על הזכויות ולא פוגע בהן. ליווי מקצועי מאפשר לצמצם טעויות נפוצות ולהתאים את אופן הצגת המקרה למסגרת המשפטית הרלוונטית.
איסוף מסמכים והוכחות: הבסיס לתביעת נזקי גוף ורכוש
הצלחת ההליך מול חברת הביטוח נשענת במידה רבה על איכות ורצף המסמכים המוגשים. יש לאסוף ולשמור את כל המסמכים הרפואיים: סיכומי ביקור, תוצאות בדיקות, הפניות להמשך טיפול, חוות דעת מומחים, המלצות לפיזיותרפיה או טיפולים שיקומיים נוספים. חשוב שהמסמכים יכללו תיאור מדויק של התלונות, מיקום הכאב, מגבלות תפקודיות והקשר לתאונה.
בנוסף, יש לתעד הפסדי שכר והוצאות נלוות: תלושי משכורת לפני ואחרי התאונה, אישורי היעדרות מהעבודה, קבלות על תרופות, טיפולים פרטיים, נסיעות לטיפולים ושירותי עזרה בבית במידת הצורך. כל הוצאה שלא תתועד בקבלה עלולה שלא להיות מוכרת במסגרת הפיצוי, ולכן מומלץ לנהל תיק מסמכים מסודר ומעודכן.
גם נזקי הרכוש מחייבים תיעוד: חוות דעת שמאי, צילומים מפורטים של הרכב לפני ואחרי התיקון, חשבוניות מהמוסך וכל מסמך המעיד על שווי הרכב ועבודות התיקון שבוצעו. שילוב נכון בין הוכחות לנזקי הגוף לבין הוכחות לנזקי הרכוש מסייע לשרטט תמונה מלאה של היקף הפגיעה, הן מבחינה פיזית והן מבחינה כלכלית.
התמודדות עם דחיות, הצעות פשרה נמוכות והערכת סיכונים
חברות הביטוח עשויות להציע פיצוי ראשוני שנמוך משמעותית מהנזק המצטבר, או לדחות חלק מהדרישות בטענה להיעדר מסמכים מספקים, מחלוקת על אחריות או טענות לקיומו של מצב רפואי קודם. במקרים אלו, חשוב לבחון את נימוקי החברה באופן מקצועי ולא למהר להסכים להצעה רק מתוך רצון "לסיים עם זה".
במקרים של פגיעות משמעותיות, או כאשר מתעוררת מחלוקת מהותית על אחריות או היקף הנזק, יש מקום לבחון אפשרות של הגשת תביעה משפטית במסגרת תביעות נזקי גוף. תביעה כזו מאפשרת הצגת ראיות באופן מסודר בפני בית משפט, קבלת חוות דעת רפואיות מטעם הצדדים, ובחינת המקרה על-פי הדין והפסיקה הרלוונטיים.
עם זאת, לפני קבלת החלטה על נקיטת הליך משפטי, יש להעריך את הסיכונים והסיכויים: משך הזמן הצפוי עד לקבלת פסק דין, העלויות הכרוכות בחוות דעת רפואיות ובייצוג משפטי, וההשפעה האפשרית על סכום הפיצוי הסופי. לעיתים, שילוב בין מו"מ נחוש ומקצועי לבין נכונות לפנות לערכאות, הוא שמוביל להצעות פשרה משופרות מצד חברת הביטוח.
התנהלות ארוכת טווח ושיקום: מבט מעבר לתיק הביטוחי
הביורוקרטיה מול חברת הביטוח אינה מתקיימת בחלל ריק, אלא במקביל לתהליך שיקום רפואי ותעסוקתי. תכנון נכון של ההליך צריך לקחת בחשבון את הצרכים הרפואיים העתידיים: טיפולי המשך, שיקום מקצועי, התאמות במקום העבודה ואף צורך בעזרה בבית. מסמכים המעידים על השפעה מתמשכת של התאונה על איכות החיים ותפקוד היום-יום עשויים להשפיע על הערכת הנזק לטווח ארוך.
במקרים של פגיעה מתמשכת, חשוב לעקוב אחר המצב הרפואי, לפנות לבדיקות תקופתיות ולתעד כל שינוי במצב. גם לאחר קבלת פיצוי, ייתכנו מצבים שבהם יידרש עידכון או בחינה מחדש של הזכויות במסגרת ביטוח לאומי, קרנות פנסיה או ביטוחים פרטיים נוספים. ראייה כוללת של מכלול הזכויות הביטוחיות והסוציאליות מאפשרת בניית רשת הגנה רחבה יותר מפני ההשלכות הכלכליות של התאונה.
התמודדות נכונה עם הביורוקרטיה של חברות הביטוח לאחר תאונת דרכים מחייבת שילוב של סדר, תיעוד, הבנה משפטית ורפואית, ולעיתים גם ליווי מקצועי צמוד. ניהול מוקפד של כל שלב בהליך - מהדיווח הראשוני, דרך איסוף המסמכים ועד לבחינת הצעות הפשרה - הוא שמייצר את ההבדל בין הליך מתסכל וממושך לבין מיצוי מיטבי של הזכויות
תגובות
רגע, שקט פה מדי
דעתך חשובה - תהיו הראשונים להגיב על הכתבה